AP 10th Class Economics Chapter 3 Money and Credit Question Answer — 10వ తరగతి అర్థశాస్త్రం మూడో అధ్యాయం ద్రవ్యం, పరపతి (Money and Credit) చివరి EXERCISES లోని 13 ప్రశ్నలకూ తెలుగులో జవాబులు. వస్తు మార్పిడి, double coincidence of wants, బ్యాంకుల పని, RBI పర్యవేక్షణ, అధికారిక-అనధికారిక రుణాలు, రుణ షరతులు, స్వయం సహాయక బృందాలు. ప్రతి జవాబులో పుస్తకంలోని సలీం, స్వప్న, సోన్పూర్ ఉదాహరణలే వాడాం. ప్రశ్నలు పుస్తకంలో ఉన్నట్టే ఇంగ్లీష్లో ఉన్నాయి.
SA1 సోషల్ మిగతా పాఠాల జవాబులు, పరీక్ష రోజు కీ వచ్చిన వెంటనే తెలియాలంటే WhatsApp గ్రూప్లో చేరండి
ఈ పేజీలో: పాఠంలో ఏముంది | రుణ షరతుల పోలిక | Exercises జవాబులు | మార్కులు పోయే చోట్లు | FAQs
AP 10th Class Economics Chapter 3 Money and Credit Question Answer — పాఠంలో ఏముంది
| భాగం | ముఖ్య విషయం |
|---|---|
| Money as a Medium of Exchange | వస్తు మార్పిడిలో double coincidence of wants సమస్య; డబ్బు మార్పిడి సాధనం |
| Modern Forms of Money | కరెన్సీ (RBI జారీ), బ్యాంకుల్లో demand deposits, చెక్కు చెల్లింపులు |
| Loan Activities of Banks | డిపాజిట్లలో సుమారు 15% నగదు; మిగతాది రుణాలుగా; వడ్డీ తేడా బ్యాంకు ఆదాయం |
| Two Credit Situations | సలీం (రుణంతో లాభం), స్వప్న (రుణ ఉచ్చు) |
| Terms of Credit | వడ్డీ రేటు, హామీ, పత్రాలు, తిరిగి చెల్లించే విధానం; మేఘ ఇంటి రుణం |
| Formal Sector Credit | సోన్పూర్ ఉదాహరణలు; అధికారిక, అనధికారిక రుణాలు; RBI పర్యవేక్షణ |
| Self-Help Groups | పేద మహిళల బృందాలు; Grameen Bank of Bangladesh |
SA1 కి ఎందుకు ముఖ్యం: ఈ పాఠం 10వ తరగతి SA1 సాంఘిక శాస్త్రం సిలబస్లో ఉంది (AP SA1 Syllabus 2026-27 చూడండి). ఈ సంవత్సరం FA2 లో దీని నుంచి RBI ప్రశ్న, “Analyse the role of credit in development” అనే 4 మార్కుల ప్రశ్న వచ్చాయి. ఇక్కడి ప్రశ్నలు, సంఖ్యలు AP SCERT 10వ తరగతి Economics పాఠ్యపుస్తకం, అధ్యాయం 3 (పేజీలు 74 నుంచి 105) నుంచే.
Money and Credit పాఠంలో రుణ షరతుల పోలిక
పుస్తకంలోని సోన్పూర్ గ్రామ ఉదాహరణలు. 10, 11 ప్రశ్నలకు ఈ పట్టిక సరిపోతుంది.
| రుణగ్రహీత | రుణదాత | వడ్డీ | ఇతర షరతులు |
|---|---|---|---|
| శ్యామల్ (చిన్న రైతు, 1.5 ఎకరాలు) | వ్యవసాయ వ్యాపారి (ముందు వడ్డీ వ్యాపారి) | నెలకు 3% (ముందు నెలకు 5%, అంటే ఏడాదికి 60%) | పంటను వ్యాపారికే అమ్మాలి |
| అరుణ్ (మధ్యస్థ రైతు, 7 ఎకరాలు) | బ్యాంకు | ఏడాదికి 8.5% | మూడేళ్లలో ఎప్పుడైనా తీర్చవచ్చు |
| రమ (వ్యవసాయ కూలీ) | భూస్వామి (యజమాని) | నెలకు 5% | అతని దగ్గర పని చేసి తీర్చాలి; ₹ 5,000 బాకీ |
Graph 1 (2012) ప్రకారం గ్రామీణ కుటుంబాల ప్రతి ₹ 1000 రుణంలో వడ్డీ వ్యాపారుల వాటా 33%, సహకార సంఘాలు/బ్యాంకులు 25%, వాణిజ్య బ్యాంకులు 25%, బంధువులు-స్నేహితులు 8%. పట్టణాల్లో పేద కుటుంబాల రుణాల్లో 85% అనధికారిక వనరుల నుంచి వస్తే, ధనిక కుటుంబాల్లో అది 10% మాత్రమే (Graph 2).
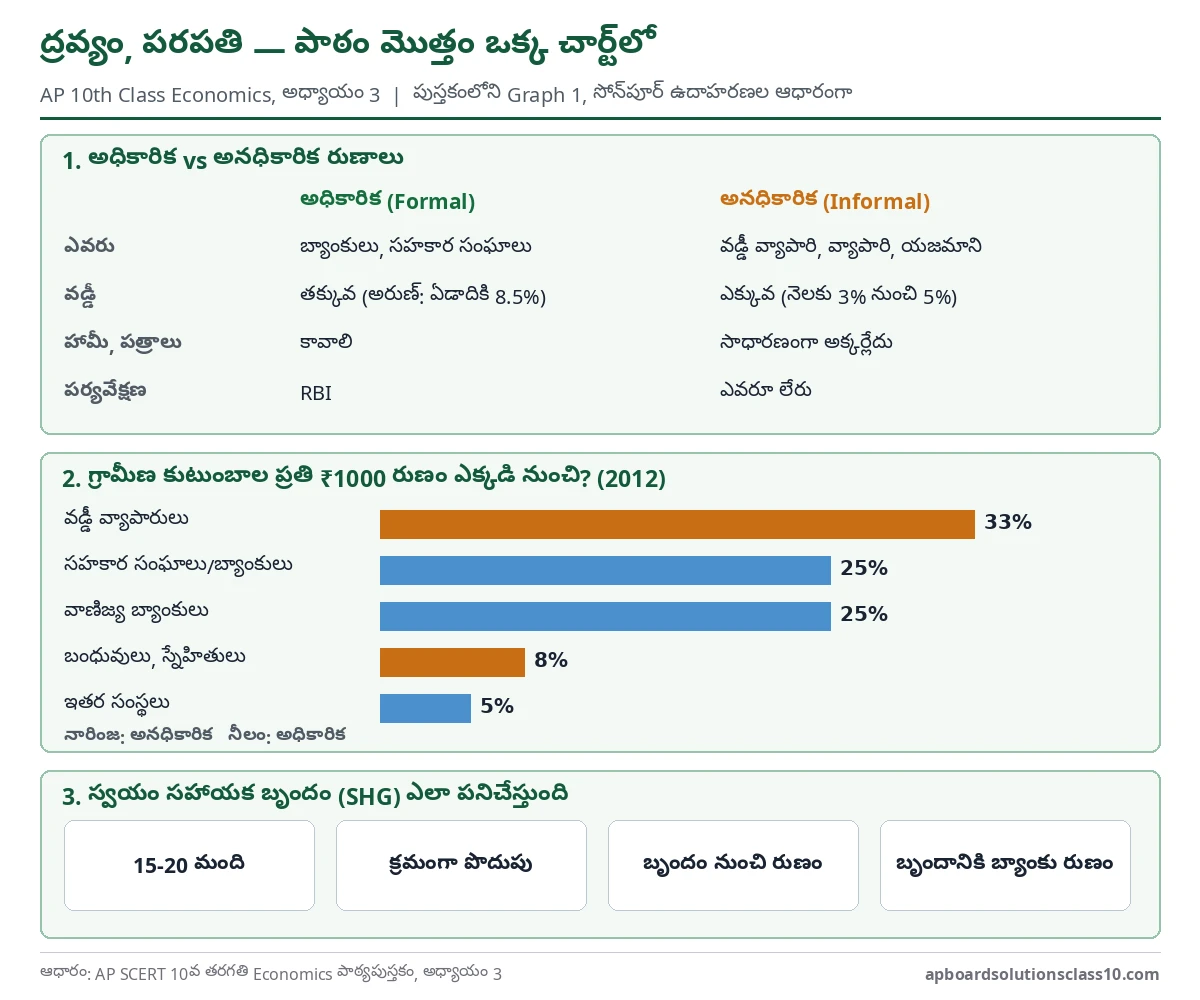
అధికారిక, అనధికారిక రుణాల తేడా, గ్రామీణ రుణ వనరులు, SHG ఎలా పనిచేస్తుంది ఒకే చార్ట్లో.
AP 10th Class Economics Chapter 3 Money and Credit Exercises Question Answer
12, 13 చిన్న ప్రశ్నలు. 1, 9, 10, 11 పెద్ద ప్రశ్నలు; వీటిలో పుస్తకంలోని పేర్లు, వడ్డీ రేట్లు రాస్తే పూర్తి మార్కులు వస్తాయి.
1. In situations with high risks, credit might create further problems for the borrower. Explain.
జవాబు చూడండి
పుస్తకంలోని ఉదాహరణ, స్వప్న: మూడు ఎకరాల్లో వేరుశనగ వేసే చిన్న రైతు. సాగు ఖర్చుల కోసం వడ్డీ వ్యాపారి దగ్గర అప్పు తీసుకుంది. పంటకు పురుగు పట్టి పంట పోయింది; ఖరీదైన పురుగుమందులు చల్లినా లాభం లేదు. అప్పు తీర్చలేకపోయింది, ఏడాదిలో అది పెద్ద మొత్తమైంది.
మరుసటి ఏడాది కొత్త అప్పు తీసుకుంది. పంట బాగానే పండినా పాత అప్పు తీర్చేంత ఆదాయం రాలేదు. చివరికి భూమిలో కొంత భాగం అమ్మి అప్పు తీర్చాల్సి వచ్చింది.
అంటే ఆదాయం పెంచాల్సిన అప్పు, ఆమెను మునుపటి కంటే దారుణ స్థితికి నెట్టింది. నష్టం వస్తే ఆదుకునే సహాయం లేనప్పుడు అప్పు ఇలా సమస్యగా మారుతుంది.
2. How does money solve the problem of double coincidence of wants? Explain with an example of your own.
జవాబు చూడండి
డబ్బు ఎలా పరిష్కరిస్తుంది: డబ్బు మధ్యవర్తిగా (medium of exchange) పనిచేస్తుంది. ముందు మన వస్తువును డబ్బుకు అమ్మి, ఆ డబ్బుతో మనకు కావలసింది ఎవరి దగ్గరైనా కొనవచ్చు.
ఉదాహరణ: ఒక కుమ్మరికి బియ్యం కావాలి. వస్తు మార్పిడిలో అయితే కుండలు కావాలనుకునే, బియ్యం అమ్మే రైతును వెతకాలి. డబ్బు ఉంటే కుండలు ఎవరికైనా అమ్మి, వచ్చిన డబ్బుతో ఏ దుకాణంలోనైనా బియ్యం కొనవచ్చు. కోరికలు కలవాల్సిన అవసరం ఉండదు.
3. How do banks mediate between those who have surplus money and those who need money?
జవాబు చూడండి
2. బ్యాంకులు డిపాజిట్లలో కొద్ది భాగం మాత్రమే నగదుగా ఉంచుతాయి. పుస్తకం ప్రకారం భారత బ్యాంకులు దాదాపు 15% నగదుగా ఉంచుకుంటాయి, రోజూ డబ్బు తీసుకునేవారికి చెల్లించడానికి.
3. మిగతా పెద్ద భాగాన్ని డబ్బు అవసరమైన వారికి రుణాలుగా ఇస్తాయి.
4. రుణాలపై డిపాజిట్ల కంటే ఎక్కువ వడ్డీ తీసుకుంటాయి. ఈ తేడానే బ్యాంకుల ప్రధాన ఆదాయం.
ఇలా బ్యాంకులు డిపాజిటర్లు (మిగులు ఉన్నవారు), రుణగ్రహీతలు (అవసరం ఉన్నవారు) మధ్య వారధిగా పనిచేస్తాయి.
4. Look at a 10 rupee note. What is written on top? Can you explain this statement?
జవాబు చూడండి
అర్థం: భారత్లో కేంద్ర ప్రభుత్వం తరఫున కరెన్సీ నోట్లు జారీ చేసే అధికారం RBI ఒక్కదానికే ఉంది. ఈ నోటు విలువకు కేంద్ర ప్రభుత్వం హామీ ఇస్తుంది. చట్టప్రకారం రూపాయిల్లో చేసే చెల్లింపును దేశంలో ఎవరూ తిరస్కరించకూడదు. అందుకే నోటుకు సొంత విలువ లేకపోయినా అందరూ దాన్ని మార్పిడి సాధనంగా అంగీకరిస్తారు.
5. Why do we need to expand formal sources of credit in India?
జవాబు చూడండి
2. ఎక్కువ వడ్డీ వల్ల ఆదాయంలో ఎక్కువ భాగం అప్పు తీర్చడానికే పోతుంది; కొన్నిసార్లు అప్పు ఆదాయం కంటే పెరిగి రుణ ఉచ్చులో పడతారు (రమ ఉదాహరణ).
3. అనధికారిక రుణదాతలను పర్యవేక్షించే సంస్థ లేదు; అన్యాయమైన పద్ధతులతో డబ్బు వసూలు చేయవచ్చు.
4. గ్రామీణ ప్రజల రుణ అవసరాల్లో అధికారిక రంగం ఇప్పటికీ సుమారు సగమే తీరుస్తోంది (Graph 1 లో వడ్డీ వ్యాపారుల వాటా ఒక్కటే 33%).
5. చౌకైన రుణాలు దొరికితే ప్రజలు పంటలు పండించవచ్చు, వ్యాపారం, చిన్న పరిశ్రమలు పెట్టవచ్చు. దేశ అభివృద్ధికి చౌక, అందుబాటులో ఉండే రుణం కీలకం.
6. What is the basic idea behind the SHGs for the poor? Explain in your own words.
జవాబు చూడండి
1. ఒకే ప్రాంతానికి చెందిన 15-20 మంది సభ్యులు బృందంగా ఏర్పడి, నెల నెలా కొంత (₹ 25 నుంచి ₹ 100 లేదా అంతకంటే ఎక్కువ) పొదుపు చేస్తారు.
2. సభ్యులు బృందం నుంచే చిన్న రుణాలు తీసుకుంటారు; వడ్డీ వడ్డీ వ్యాపారి కంటే తక్కువ.
3. ఏడాది రెండేళ్లు క్రమంగా పొదుపు చేస్తే బృందం పేరు మీద బ్యాంకు రుణం వస్తుంది, స్వయం ఉపాధి కోసం.
4. పొదుపు, రుణ నిర్ణయాలు సభ్యులే తీసుకుంటారు; తిరిగి చెల్లించే బాధ్యత బృందానిదే. అందుకే హామీ లేకపోయినా బ్యాంకులు రుణం ఇస్తాయి.
5. మహిళలు ఆర్థికంగా స్వావలంబన పొందుతారు; ఆరోగ్యం, పోషణ, గృహ హింస వంటి సామాజిక సమస్యలపై చర్చించే వేదికగా కూడా పనిచేస్తుంది.
7. What are the reasons why the banks might not be willing to lend to certain borrowers?
జవాబు చూడండి
2. పత్రాలు లేకపోవడం: ఉద్యోగ రికార్డులు, జీతం వివరాలు వంటి సరైన పత్రాలు అడుగుతాయి (మేఘ ఇంటి రుణం ఉదాహరణ).
3. తిరిగి చెల్లించే సామర్థ్యంపై అనుమానం: క్రమమైన ఆదాయం లేనివారు, ఇంతకు ముందు అప్పు ఎగ్గొట్టినవారు.
4. ఎక్కువ ప్రమాదం ఉన్న పనులు: వర్షాధార వ్యవసాయం లాంటివి, పంట పోతే తిరిగి చెల్లించలేరనే భయం.
8. In what ways does the Reserve Bank of India supervise the functioning of banks? Why is this necessary?
జవాబు చూడండి
1. బ్యాంకులు డిపాజిట్లలో కనీస నగదు నిల్వ నిజంగా ఉంచుతున్నాయో చూస్తుంది.
2. బ్యాంకులు లాభం వచ్చే వ్యాపారులకే కాకుండా చిన్న రైతులు, చిన్న పరిశ్రమలు, చిన్న రుణగ్రహీతలకు కూడా రుణాలు ఇస్తున్నాయో చూస్తుంది.
3. ఎంత రుణం, ఎవరికి, ఏ వడ్డీ రేటుకు ఇచ్చాయో బ్యాంకులు క్రమం తప్పకుండా RBI కి సమాచారం ఇవ్వాలి.
ఎందుకు అవసరం: డిపాజిటర్ల డబ్బు సురక్షితంగా ఉండటానికి; అందరూ ఒకేసారి డబ్బు అడిగినా బ్యాంకు చెల్లించగలిగేలా; పేదలకు, చిన్న రైతులకు కూడా చౌక రుణాలు అందడానికి; వడ్డీ రేట్లు న్యాయంగా ఉండటానికి.
9. Analyse the role of credit for development.
జవాబు చూడండి
2. ఆదాయం పెరుగుతుంది: పుస్తకంలోని సలీం 3,000 జతల బూట్ల ఆర్డర్ కోసం తోలు సరఫరాదారు, వ్యాపారి నుంచి రుణం తీసుకుని సమయానికి ఉత్పత్తి పూర్తి చేసి లాభం పొంది అప్పు తీర్చాడు.
3. కొత్త వ్యాపారాలు, ఉపాధి: చౌక రుణాలతో ప్రజలు పంటలు పండించవచ్చు, చిన్న వ్యాపారాలు, పరిశ్రమలు పెట్టవచ్చు; ఇది ఉపాధి, దేశ అభివృద్ధికి దారి తీస్తుంది.
4. షరతు: రుణం చౌకగా (తక్కువ వడ్డీ), సులభ షరతులతో ఉండాలి. ఎక్కువ వడ్డీ, ఎక్కువ ప్రమాదం ఉంటే రుణం రుణ ఉచ్చుగా మారుతుంది (స్వప్న ఉదాహరణ).
కాబట్టి అధికారిక రుణాలు పెరిగి, పేదలకు కూడా సమానంగా అందినప్పుడే రుణం అభివృద్ధికి సాధనమవుతుంది. (ఈ ప్రశ్న ఈ సంవత్సరం FA2 లో 4 మార్కుల ప్రశ్నగా వచ్చింది.)
10. Manav needs a loan to set up a small business. On what basis will Manav decide whether to borrow from the bank or the moneylender? Discuss.
జవాబు చూడండి
మానవ్ రెండింటి రుణ షరతులు (terms of credit) పోల్చి నిర్ణయిస్తాడు:
| అంశం | బ్యాంకు | వడ్డీ వ్యాపారి |
|---|---|---|
| వడ్డీ రేటు | తక్కువ | చాలా ఎక్కువ |
| హామీ (collateral) | అడుగుతుంది | పరిచయం ఉంటే అడగకపోవచ్చు |
| పత్రాలు | ఎక్కువ, కఠినం | దాదాపు లేవు |
| తిరిగి చెల్లింపు | నిర్ణీత వాయిదాలు, రికార్డులు ఉంటాయి | రికార్డులు లేవు, వేధింపులు ఉండవచ్చు |
| పర్యవేక్షణ | RBI పర్యవేక్షణ | ఎవరి నియంత్రణా లేదు |
మానవ్ దగ్గర హామీ, సరైన పత్రాలు ఉంటే బ్యాంకు రుణమే మంచిది: తక్కువ వడ్డీ వల్ల వ్యాపార లాభం ఎక్కువ మిగులుతుంది. హామీ లేకపోతే SHG లేదా సహకార సంఘం లాంటి చౌక మార్గాలు వెతకాలి; వడ్డీ వ్యాపారి చివరి మార్గం మాత్రమే.
11. In India, about 80 per cent of farmers are small farmers, who need credit for cultivation.
(a) Why might banks be unwilling to lend to small farmers?
(b) What are the other sources from which the small farmers can borrow?
(c) Explain with an example how the terms of credit can be unfavourable for the small farmer.
(d) Suggest some ways by which small farmers can get cheap credit.
జవాబు చూడండి
(b) వడ్డీ వ్యాపారులు, వ్యవసాయ వ్యాపారులు, భూస్వాములు/యజమానులు, బంధువులు, స్నేహితులు, సహకార సంఘాలు, స్వయం సహాయక బృందాలు.
(c) పుస్తకంలోని శ్యామల్ (1.5 ఎకరాలు): వ్యవసాయ వ్యాపారి నెలకు 3% వడ్డీకి ఎరువులు, విత్తనాలు అప్పుగా ఇస్తాడు. దానితో పాటు పంటను తనకే అమ్మాలని షరతు పెడతాడు. పంట కోతప్పుడు ధరలు తక్కువ ఉంటాయి కాబట్టి తక్కువకు కొని, తర్వాత ఎక్కువకు అమ్మి లాభం పొందుతాడు. రైతుకు రెండు విధాలా నష్టం.
(d) 1. బ్యాంకులు, సహకార సంఘాలు గ్రామాల్లో ఎక్కువ రుణాలు ఇవ్వాలి 2. SHG లలో చేరి పొదుపు చేసి బృందంగా బ్యాంకు రుణం పొందాలి 3. రైతు సహకార సంఘాల్లో సభ్యులవ్వాలి (పుస్తకంలోని కృషక్ సహకార సంఘం, 2300 మంది రైతులు) 4. RBI చిన్న రైతులకు రుణాలు ఇచ్చేలా బ్యాంకులను పర్యవేక్షించాలి
12. Fill in the blanks:
(i) Majority of the credit needs of the _________ households are met from informal sources.
(ii) _________ costs of borrowing increase the debt-burden.
(iii) _________ issues currency notes on behalf of the Central Government.
(iv) Banks charge a higher interest rate on loans than what they offer on _________.
(v) _________ is an asset that the borrower owns and uses as a guarantee until the loan is repaid to the lender.
జవాబు చూడండి
(ii) High — ఎక్కువ వడ్డీ వల్ల అప్పు భారం పెరుగుతుంది.
(iii) Reserve Bank of India
(iv) deposits
(v) Collateral — భూమి పత్రాలు, బ్యాంకు డిపాజిట్లు, పశువులు, వాహనం వంటివి.
13. Choose the most appropriate answer.
(i) In a SHG most of the decisions regarding savings and loan activities are taken by (a) Bank. (b) Members. (c) Non-government organisation.
(ii) Formal sources of credit does not include (a) Banks. (b) Cooperatives. (c) Employers.
జవాబు చూడండి
(ii) (c) Employers — యజమానులు అనధికారిక రుణదాతలు; బ్యాంకులు, సహకార సంఘాలు అధికారిక వనరులు.
Money and Credit పాఠంలో మార్కులు ఎక్కడ పోతాయి
- Employers అధికారికం కాదు: బ్యాంకులు, సహకార సంఘాలు మాత్రమే అధికారిక వనరులు. వడ్డీ వ్యాపారులు, వ్యాపారులు, యజమానులు, బంధువులు అనధికారికం.
- Terms of credit నాలుగూ: వడ్డీ రేటు, హామీ, పత్రాలు, తిరిగి చెల్లించే విధానం. ఒకటి రెండు మాత్రమే రాస్తే మార్కులు తగ్గుతాయి.
- Demand deposits: అడిగినప్పుడు తీసుకోగలిగే డిపాజిట్లు కాబట్టి ఆ పేరు; చెక్కుతో చెల్లింపు సాధ్యం కాబట్టి అవీ డబ్బే.
- రుణం మంచిదా చెడ్డదా: “Analyse” ప్రశ్నలో సలీం (సానుకూలం), స్వప్న (రుణ ఉచ్చు) రెండు వైపులా రాయాలి.
- SHG సంఖ్యలు: 15-20 మంది సభ్యులు, ₹ 25 నుంచి ₹ 100 పొదుపు; ఏడాది రెండేళ్ల తర్వాత బ్యాంకు రుణం.
ఇంతకు ముందు పాఠం AP 10th Class Economics Chapter 2 Sectors of Indian Economy Question Answer, మొదటి పాఠం AP 10th Class Economics Chapter 1 Development Question Answer లో ఉన్నాయి. ఈ పాఠం నుంచి FA2 లో వచ్చిన ప్రశ్నలు AP 10th Class FA2 Social Studies Question Paper లో, SA1 నమూనా ప్రశ్నలు AP 10th Class SA1 Social Studies Question Paper 2026-27 లో చూడండి.
తర్వాత ఏం చదవాలి
- AP 10th Class Economics Chapter 2 Sectors of Indian Economy Question Answer — GDP, ప్రచ్ఛన్న నిరుద్యోగం, MGNREGA
- AP 10th Class SA1 Social Studies Question Paper 2026-27 — నాలుగు విభాగాల ప్రశ్నలతో నమూనా పేపర్
- AP 10th Class Social Bits — చిన్న ప్రశ్నల సాధన
FAQs
Money and Credit పాఠంలో ఎన్ని exercise ప్రశ్నలు ఉన్నాయి?
AP SCERT 10వ తరగతి Economics పుస్తకంలో 13 ప్రశ్నలు. 12 ఖాళీలు, 13 బహుళైచ్ఛికం; 11వ ప్రశ్నకు నాలుగు భాగాలు.
ఈ పాఠం SA1 సిలబస్లో ఉందా?
అవును. 10వ తరగతి SA1 సాంఘిక శాస్త్రం సిలబస్లో ఉంది. ఈ సంవత్సరం FA2 లో కూడా ఈ పాఠం నుంచి ప్రశ్నలు వచ్చాయి.
Double coincidence of wants అంటే ఏమిటి?
ఒకరు అమ్మాలనుకునేదే మరొకరు కొనాలనుకోవడం, అదే సమయంలో రెండోవారు ఇచ్చేది మొదటివారికి కావడం. వస్తు మార్పిడిలో ఇది తప్పనిసరి; డబ్బు ఈ అవసరాన్ని తీసేస్తుంది.
Demand deposits అంటే ఏమిటి?
బ్యాంకులో ఉంచి, అడిగినప్పుడల్లా తీసుకోగలిగే డిపాజిట్లు. చెక్కుల ద్వారా చెల్లింపులు చేయవచ్చు కాబట్టి ఇవి కూడా ఆధునిక డబ్బే.
భారత్లో కరెన్సీ నోట్లు ఎవరు జారీ చేస్తారు?
కేంద్ర ప్రభుత్వం తరఫున భారతీయ రిజర్వ్ బ్యాంక్ (RBI). వేరే ఏ వ్యక్తి, సంస్థకూ ఆ అధికారం లేదు.
Collateral అంటే ఏమిటి?
రుణం తీరే వరకు హామీగా రుణదాతకు చూపించే రుణగ్రహీత ఆస్తి. భూమి పత్రాలు, బ్యాంకు డిపాజిట్లు, పశువులు, వాహనం, ఇల్లు ఉదాహరణలు.
Terms of credit లో ఏవి ఉంటాయి?
వడ్డీ రేటు, హామీ (collateral), పత్రాల అవసరం, తిరిగి చెల్లించే విధానం. ఈ నాలుగూ కలిపి రుణ షరతులు.
అధికారిక, అనధికారిక రుణ వనరులు ఏవి?
అధికారిక: బ్యాంకులు, సహకార సంఘాలు (RBI పర్యవేక్షణలో). అనధికారిక: వడ్డీ వ్యాపారులు, వ్యాపారులు, యజమానులు, బంధువులు, స్నేహితులు.
రుణ ఉచ్చు (debt-trap) అంటే ఏమిటి?
అప్పు తీర్చలేక అది పెరుగుతూ, తీర్చడానికి ఆస్తి అమ్మాల్సిన పరిస్థితి. పుస్తకంలోని స్వప్న ఉదాహరణ.
SHG లో ఎంత మంది సభ్యులు ఉంటారు?
సాధారణంగా 15-20 మంది, ఒకే ప్రాంతానికి చెందినవారు. సభ్యులు క్రమంగా పొదుపు చేసి, ఏడాది రెండేళ్ల తర్వాత బృందంగా బ్యాంకు రుణం పొందుతారు.
Grameen Bank ఎవరు ప్రారంభించారు?
బంగ్లాదేశ్లో ప్రొఫెసర్ ముహమ్మద్ యూనుస్. ఆయనకు 2006 లో నోబెల్ శాంతి బహుమతి వచ్చింది. 2018 నాటికి సుమారు 81,600 గ్రామాల్లో 90 లక్షలకు పైగా సభ్యులు.
మూలం: AP SCERT 10వ తరగతి Social Science, Understanding Economic Development పాఠ్యపుస్తకం, అధ్యాయం 3. అధికారిక పాఠ్యపుస్తకాల కోసం Commissionerate of School Education, Andhra Pradesh సైట్ చూడండి.